Miglior conto corrente remunerato
Dopo alcuni sacrifici, sei riuscito a mettere da parte una somma di denaro che adesso vorresti far fruttare, pur tenendola a disposizione in caso di imprevisti. A differenza della tua attuale banca, hai scoperto che alcuni istituti riconoscono degli interessi sulle somme lasciate sul conto: per questo motivo, vorresti adesso capire qual è la migliore soluzione per remunerare la liquidità e quali informazioni valutare prima di aprire un nuovo conto.
Se le cose stanno come le ho appena descritte, lascia che sia io a darti una mano a individuare il miglior conto corrente remunerato. Per prima cosa, ti spiegherò quali sono le differenze tra un conto remunerato e un conto deposito e quali aspetti valutare, dal rendimento al netto delle spese ai tempi per riavere a disposizione il denaro. Successivamente, troverai un serie di soluzioni che puoi prendere in considerazione, indicandoti per ciascuna i relativi dettagli.
Come dici? È proprio quello che volevi sapere? Allora non dilunghiamoci oltre ed entriamo nel vivo di questa guida. Mettiti comodo, prenditi tutto il tempo che ritieni opportuno e valuta attentamente ogni conto corrente che trovi indicato. Così facendo, potrai capire qual è il migliore per le tue reali esigenze e se può essere una valida soluzione anche per l'uso quotidiano. Buona lettura e in bocca al lupo per tutto!
Indice
Conto corrente remunerato o conto deposito?
Prima di vedere insieme qual è il miglior conto corrente remunerato, potrebbe esserti utile sapere qual è la differenza tra un conto che offre la remunerazione della liquidità e un conto deposito affinché tu possa scegliere quella che ritieni essere la migliore soluzione per la tua situazione finanziaria.
Un conto corrente remunerato è un “normale” conto corrente che offre le classiche operazioni, come bonifici, accredito dello stipendio, pagamenti con carta, domiciliazione delle bollette ecc.
In più, la banca riconosce degli interessi sulla liquidità disponibile sul conto, secondo il tasso e le condizioni previste. Il denaro, quindi, rimane disponibile per le spese di tutti i giorni e può essere utilizzato direttamente dal conto su cui maturano gli interessi.
Il conto deposito, invece, è pensato per mettere da parte i risparmi e guadagnare interessi sulle somme versate. Per usare quel denaro, in genere è prima necessario trasferirlo sul conto corrente d'appoggio ma la possibilità di farlo in qualsiasi momento dipende dal tipo di deposito scelto.
- Conto deposito vincolato — le somme restano depositate per un periodo prestabilito e tornano disponibili alla scadenza. Se il contratto consente di ritirarle prima, si parla di deposito svincolabile. In questo caso, lo svincolo anticipato può comportare una riduzione o la perdita degli interessi, a seconda delle condizioni previste.
- Conto deposito libero o senza vincoli — le somme possono essere ritirate in qualsiasi momento e senza penali. Gli interessi già maturati vengono riconosciuti secondo le modalità previste dal contratto, mentre quelli successivi vengono calcolati sulle somme rimaste sul deposito.
Se, dunque, ti stai domandando se è meglio scegliere un conto corrente remunerato o conto deposito e l'obiettivo è far fruttare la liquidità mantenendola a disposizione, un conto corrente remunerato e un conto deposito libero possono essere valutati sullo stesso piano, purché quest'ultimo consenta di trasferire rapidamente il denaro sul conto corrente senza perdere gli interessi già maturati.
Nel confronto va considerato anche il rendimento netto. In entrambi i casi, sugli interessi si applica una tassazione del 26%. L'imposta di bollo segue invece regole diverse. Per le persone fisiche, sul conto corrente è pari a 34,20 euro l'anno ed è dovuta se la giacenza media supera 5.000 euro. Sul conto deposito, invece, è pari allo 0,20% annuo delle somme depositate, anche sotto quella soglia.
Per capire quale soluzione rende di più, parti dalla somma da depositare e dal periodo in cui pensi di lasciarla sul conto. Verifica su quale parte del saldo si applica il tasso, quanto dura l'eventuale promozione e quali requisiti devi rispettare per ottenere gli interessi. Poi confronta, sulla stessa cifra e per lo stesso periodo, quanto ti resta in euro dopo aver sottratto la ritenuta, il bollo, l'eventuale canone e le altre spese.
Nel caso di un conto deposito, se pensi che il denaro possa servirti, controlla anche in quanto tempo torna disponibile e cosa succede agli interessi in caso di prelievo. Se vuoi usare il conto anche per le spese quotidiane, valuta i servizi inclusi e i costi delle operazioni che fai più spesso. Tutto chiaro fin qui? Bene, allora passiamo all'azione.
Miglior conto corrente online remunerato
Adesso che sai quali aspetti valutare, sei pronto per individuare il miglior conto corrente online remunerato per le tue esigenze. Tra le proposte trovi anche soluzioni di conto deposito senza vincoli che ti permettono di trasferire rapidamente il denaro sul conto corrente senza perdere gli interessi già maturati.
Trade Republic
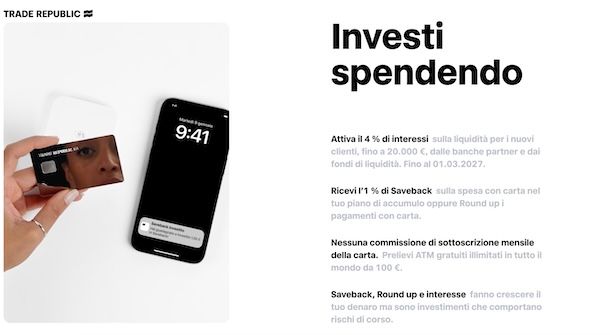
Trade Republic è una banca digitale tedesca che, attraverso la sua succursale italiana, offre un conto corrente con IBAN italiano e senza canone. Permette di accreditare lo stipendio, fare bonifici e pagare con carta, oltre che per accedere alla piattaforma di investimento. Il servizio è accessibile dall'app per Android e iPhone e tramite la sua versione Web.
Nel momento in cui scrivo questa guida, Trade Republic offre ai nuovi clienti un tasso promozionale del 4% annuo lordo sui primi 20.000 euro di liquidità. Sulla parte del saldo che supera questa soglia si applica il tasso ordinario.
Anche chi è già cliente può ottenere il 4% sui primi 20.000 euro con l'iniziativa Invita un amico, con ogni invito andato a buon fine che dà diritto a due mesi di remunerazione maggiorata, fino a un massimo di quattro inviti validi.
Al termine della promozione si applica a tutta la liquidità il tasso sui depositi della BCE. Si tratta di un tasso variabile e la remunerazione ordinaria non prevede un tetto al saldo. La remunerazione viene calcolata ogni giorno sulla liquidità non investita e accreditata mensilmente.
Per quanto riguarda le operazioni di tutti i giorni, è possibile inviare e ricevere bonifici SEPA, anche istantanei, senza commissioni. Sono gratuiti anche i bonifici periodici e gli addebiti diretti SEPA per domiciliare le bollette. Per chi desidera usare Trade Republic come conto principale, è bene sottolineare che il pagamento di F24 e avvisi pagoPA non è attualmente previsto tra i servizi disponibili.
È disponibile anche una carta di debito Visa, che è gratuita nella sua versione virtuale. È possibile anche richiedere la carta fisica con costi di emissione a partire da 5 euro. Tutte le versioni delle carte non prevedono canoni ricorrente e possono essere usate per gli acquisti online e in negozio. Con le carte fisiche, è possibile effettuare prelievi gratuiti per importi superiori a 100 euro, altrimenti è prevista una commissione di 1 euro.
Infine, Trade Republic è anche una valida piattaforma per investire in azioni ed ETF, anche in frazioni a partire da 1 euro, e accedere a obbligazioni, criptovalute e altri strumenti. Offre PAC (Piani Di Accumulo) gratuiti mentre i “normali” ordini di acquisto e vendita hanno un costo di 1 euro.
A questo si aggiungono alcune funzionalità interessanti, come il Saveback che permette di ottenere un cashback dell'1% dei pagamenti con carta (fino a un massimo di 15 euro al mese) che viene automaticamente investito tramite PAC, a patto di investire almeno 50 euro al mese tramite piani idonei. Trade Republic opera in regime amministrato. Per saperne di più, ti rimando alla mia guida su come funziona Trade Republic.
Revolut

Revolut è una banca digitale che, attraverso la sua succursale italiana, offre un conto corrente con IBAN italiano. Con il piano Standard, che non prevede canone, è possibile accreditare lo stipendio, fare bonifici, domiciliare le bollette e pagare con carta anche in altre valute. Il conto si gestisce dall'app Revolut per dispositivi Android e iPhone/iPad ma si può accedere anche dalla versione Web.
Per quanto riguarda la remunerazione della liquidità, Revolut offre un conto deposito senza vincoli collegato al conto corrente che si può aprire gratuitamente dall'app. Per maturare gli interessi è sufficiente trasferire sul deposito la somma che si desidera far fruttare. Quando il denaro serve, è possibile riportarlo sul conto corrente con un trasferimento gratuito e immediato, conservando gli interessi già maturati. Gli interessi vengono calcolati e accreditati ogni giorno sul deposito, al netto della ritenuta fiscale.
Revolut, almeno nel momento in cui scrivo questa guida, riconosce ai nuovi clienti il 3,50% annuo lordo sui primi 15.000 euro per quattro mesi dall'apertura del deposito. Al termine della promozione, e da sùbito sulla parte di saldo che supera i 15.000 euro, viene applicato il tasso ordinario, che è variabile e dipende dal piano scelto.
Attualmente, per le nuove aperture con i piani Standard e Plus il tasso è del 2,50% annuo lordo sui primi 3.000 euro e dell'1% sulla quota eccedente. Con Premium è del 2,50% sui primi 6.000 euro e dell'1,25% sulla quota eccedente. Il piano Metal riconosce il 2,50% e il piano Ultra il 2,75% sui primi 100.000 euro e il 2,50% sulla quota eccedente. Per saperne di più, ti rimando al mio tutorial su come funziona conto deposito Revolut.
Per le operazioni quotidiane, anche con il piano Standard sono gratuiti bonifici SEPA, gli addebiti diretti e i pagamenti F24. È possibile usare una carta di debito virtuale gratuita o richiedere una carta fisica, per la quale può essere addebitato il costo di spedizione. Con il piano Standard si possono effettuare fino a cinque prelievi al mese per un totale di 200 euro senza commissioni. Raggiunto uno dei due limiti, si applica una commissione del 2%, con un minimo di 1 euro per prelievo.
Infine, tramite Revolut è possibile investire in azioni ed ETF e impostare acquisti ricorrenti sugli ETF idonei ai piani di investimento, senza commissioni di negoziazione. Per saperne di più, ti rimando ai miei tutorial su come funziona Revolut e come investire su Revolut.
BBVA
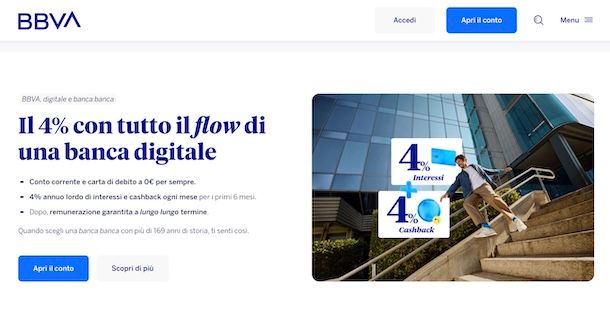
BBVA è una banca spagnola che in Italia offre un conto corrente online con IBAN italiano, senza spese di apertura né canone. Consente di accreditare lo stipendio o la pensione, domiciliare le bollette e fare acquisti con la carta di debito inclusa. Il conto si gestisce dall'app BBVA per dispositivi Android e iPhone/iPad o dalla sua versione Web.
Per quanto riguarda la remunerazione della liquidità, nel momento in cui scrivo questa guida BBVA riconosce il 4% annuo lordo per i primi sei mesi dall'apertura del conto sulla parte di saldo fino a 200.000 euro. Sulla quota che supera questa cifra, fino a 1 milione di euro, il tasso è del 2,10% annuo lordo.
Gli interessi maturano ogni giorno sul saldo di fine giornata e vengono accreditati sul conto mensilmente, nei primi giorni lavorativi del mese successivo, al netto della ritenuta fiscale.
Dopo i primi sei mesi, il conto continua a essere remunerato. Il tasso viene aggiornato ogni trimestre e il minimo riconosciuto è pari al 25% del tasso sui depositi della BCE. Attualmente, per chi ha già concluso i primi sei mesi il tasso base è dello 0,65% annuo lordo, che può salire all'1,25% con un saldo medio mensile di almeno 10.000 euro e all'1,75% da 50.000 euro.
Inoltre, il tasso può arrivare fino al 2,25% se nel mese viene accreditato lo stipendio o la pensione, in caso di almeno 1.000 euro di spesa con la carta BBVA oppure è disponibile un controvalore medio mensile di almeno 15.000 euro in fondi di investimento, esclusi gli ETF.
Per le operazioni quotidiane, sono gratuiti i bonifici SEPA, ordinari e istantanei, i bonifici periodici e gli addebiti diretti. Inoltre, con BBVA è possibile pagare gli F24 semplificati senza commissioni e gli avvisi pagoPA e CBILL al costo di 1,50 euro per operazione.
La carta di debito Mastercard è inclusa senza canone, in versione fisica o digitale. I prelievi agli ATM dell'area euro sono gratuiti da 100 euro in su e costano 2 euro sotto tale importo. I nuovi clienti possono usufruire anche del cashback BBVA, le cui condizioni variano a seconda della promozione in corso.
MeglioBanca
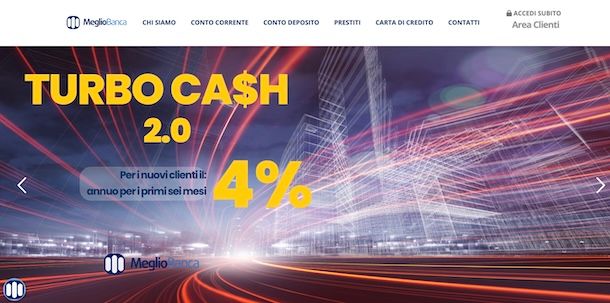
MeglioBanca è la banca online della Banca Popolare del Frusinate. Con MeglioBanca Start, offre un conto corrente senza canone che si può gestire sia dall'app per dispositivi Android e iPhone/iPad che procedendo dalla versione Web.
Nel momento in cui scrivo questa guida è disponibile la promozione Turbo Cash 2.0, che permette ai nuovi clienti di ottenere il 4% annuo lordo per i primi sei mesi sulle somme lasciate direttamente sul conto corrente, fino a 300.000 euro. Al termine della promozione si applica il tasso ordinario dello 0,001% annuo lordo. Per chi è già cliente, invece, la banca propone il 3% annuo lordo sulle somme di nuova raccolta versate sul conto, fino a 300.000 euro e per il periodo previsto dall'offerta.
Per quanto riguarda le operazioni quotidiane, sono gratuiti i bonifici SEPA, anche istantanei e periodici, gli addebiti diretti e i pagamenti F24. Il pagamento delle bollette tramite CBILL costa 1,50 euro, mentre i bollettini postali costano 3 euro. Sono disponibili anche i pagamenti MAV, gratuiti, e RAV, al costo di 1 euro.
Al conto si può abbinare una carta di debito Mastercard, con emissione gratuita e canone di 15 euro/anno. I prelievi sono gratuiti agli sportelli automatici della banca e costano 1 euro presso quelli di altri istituti.
Per completezza d'informazione, ti informo che MeglioBanca offre anche un conto deposito vincolato, con più durate tra cui scegliere e la possibilità di svincolare le somme in anticipo secondo le condizioni previste per il vincolo sottoscritto. Maggiori info qui.
Altri conti correnti remunerati
Oltre alle soluzioni che ti ho indicato nelle righe precedenti di questa guida, ti segnalo che sono disponibili altri conti correnti remunerati e conti deposito liberi che puoi prendere in considerazione. Ecco, dunque, un ulteriore elenco di soluzioni che puoi valutare.
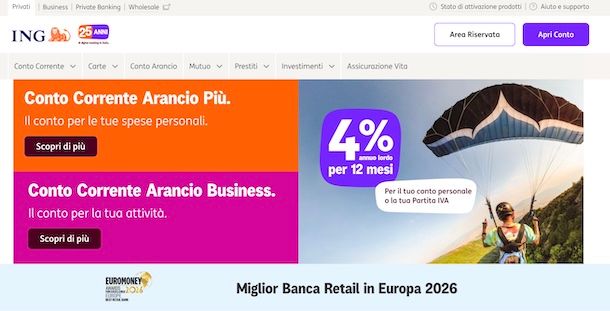
- ING — con Conto Arancio offre un conto deposito libero con un tasso del 4% annuo lordo per 12 mesi fino a 200.000 euro. Le somme possono essere trasferite in qualsiasi momento sul conto corrente d'appoggio senza perdere gli interessi già maturati, che vengono accreditati a fine anno o alla chiusura del deposito. Al termine della promozione si applica il tasso base dello 0,20% annuo lordo, secondo le condizioni attuali.
- Webank — il conto corrente di Webank riconosce ai nuovi correntisti il 2% annuo lordo sulle giacenze da 3.000 a 100.000 euro, a condizione che sul conto venga accreditato uno stipendio o una pensione di almeno 500 euro al mese. L'offerta prevede anche il canone zero.
- illimity — il Conto Premium remunera il saldo del conto corrente al 2% annuo lordo durante il periodo promozionale e allo 0,50% annuo lordo al termine. Il canone è inizialmente azzerato e poi passa a 7 euro/mese. L'imposta di bollo sul conto corrente è a carico della banca.
- IBL Banca — il conto ControCorrente offre ai nuovi clienti che aderiscono alla promozione un tasso variabile pari all'Euribor a tre mesi meno 1,40 punti percentuali, aggiornato ogni trimestre. La remunerazione si applica alle somme libere per tutta la durata del rapporto. Il pacchetto Semplice è gratuito per i primi tre mesi, poi il canone si azzera con l'accredito di uno stipendio o di una pensione di almeno 800 euro.

Autore
Salvatore Aranzulla
Salvatore Aranzulla è il blogger e divulgatore informatico più letto in Italia. Noto per aver scoperto delle vulnerabilità nei siti di Google e Microsoft. Collabora con riviste di informatica e ha curato la rubrica tecnologica del quotidiano Il Messaggero. È il fondatore di Aranzulla.it, uno dei trenta siti più visitati d'Italia, nel quale risponde con semplicità a migliaia di dubbi di tipo informatico. Ha pubblicato per Mondadori e Mondadori Informatica.